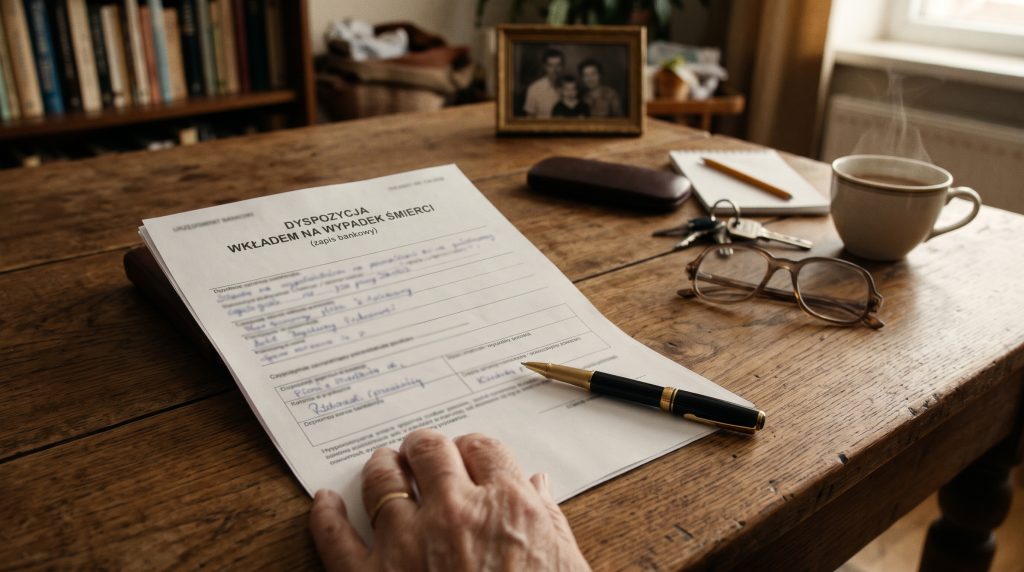
Instytucja dyspozycji wkładem na wypadek śmierci inaczej zwana zapisem bankowym jest uregulowana w ustawie z dnia 29 sierpnia 1997r. – Prawo bankowe. Regulacja ta dotyczy posiadaczy rachunków oszczędnościowych, rachunków oszczędnościowo-rozliczeniowych i rachunków terminowych lokat oszczędnościowych (ważne: niniejsza regulacja dotyczy jedynie rachunków indywidualnych).
Po powzięciu przez Bank informacji o śmierci posiadacza rachunku bankowego zgromadzone na nim środki są blokowane do czasu okazania postanowienia sądu o stwierdzeniu nabycia spadku lub notarialnie poświadczonego aktu dziedziczenia są zablokowane. Istniejąca jednak regulacja zawarta w art. 56 ustawy o Prawie bankowym, umożliwia wcześniejsze udostępnienie wkładu pieniężnego zgromadzonego na koncie jeszcze przed zakończeniem postępowania spadkowego. W myśl wskazanego artykułu posiadacz owego rachunku jest uprawniony do pisemnego polecenia bankowi dokonania – w przypadku swojej śmierci – wypłaty z rachunku wskazanej w poleceniu osobie (jak i kilku osobom) określonej kwoty pieniężnej. Krąg beneficjentów, na rzecz których można dokonać zapisu, bynajmniej nie jest dowolny. Ustawa wymienia tutaj następujący zamknięty katalog osób uprawnionych: małżonek posiadacza rachunku, jego wstępni (czyli rodzice, dziadkowie), zstępni (dzieci, wnuki), oraz rodzeństwo dysponenta (na marginesie należy zaznaczyć, iż liczba osób których chcielibyśmy objąć zapisem jest nieograniczona).
Suma jaką chcielibyśmy zapisać podlega pewnym ograniczeniom wprowadzonym przez ustawodawcę. Mianowicie kwota wypłaty bez względu na liczbę wydanych dyspozycji (osób objętych zapisem) nie może przekroczyć dwudziestokrotności przeciętnego miesięcznego wynagrodzenia w sektorze przedsiębiorstw (bez wypłat nagród z zysku), ogłaszanego przez Prezesa GUS-u za ostatni miesiąc przed śmiercią posiadacza rachunku. Biorąc przykładowo okres obowiązywania na dzień od 1.10.2017 do 31.10.2017 w/w wynagrodzenia w kwocie 4.574,02 zł, zapis mógłby opiewać na maksymalną kwotę 91.480,40 zł. Mamy do czynienia zatem z relatywnie wysoką sumą która może zabezpieczyć interesy najbliższej rodziny a ponadto nie wchodzi w skład masy spadkowej. Należy pamiętać, iż w myśl przepisów w pierwszej kolejności zostaną wypłacone środki na pokrycie kosztów pogrzebu posiadacza rachunku (oczywiście po przedstawieniu bankowi odpowiednich rachunków wskazujących na pokrycie tych kosztów) jako korzystające z pierwszeństwa przed dyspozycją na wypadek śmierci. Dopiero po uregulowaniu przez bank należności wobec osoby która pokryła koszty pochówku zostanie zrealizowany zapis bankowy.
Możemy również spotkać się z sytuacją gdy po wypłacie przez bank pieniędzy (na koszty pogrzebu) na rachunku zostanie kwota mniejsza niż ta wskazana w dyspozycji. Bank w takim przypadku realizuję dyspozycję tylko do wysokości kwoty która pozostała, jeśli owa kwota nie wystarczyłaby na pokrycie wszystkich dyspozycji (w przypadku zapisu na więcej niż jedną osobę) przyjmuje się zasadę realizacji zapisów nie w stosunku proporcjonalnym ale od końca – czyli w pierwszej kolejności zaspokaja się zapisy złożone jako ostatnie, i o ile starczy środków to po kolei spłacane są od końca wcześniejsze dyspozycje.
W odmiennym przypadku gdy po zrealizowaniu dyspozycji na rachunku bankowym pozostaną jakieś środki finansowe podlegają one rozdzieleniu już na drodze postępowania spadkowego (innymi słowy wszystkie aktywa ponad 20-krotność przeciętnego wynagrodzenia będą wchodzić do masy spadkowej). Mamy zatem do czynienia z następującym schematem: bank w pierwszej kolejności wypłaca koszty pogrzebu, następnie z pozostałych środków realizuje zapisy bankowe a reszta niewykorzystanych środków zasila masę spadkową. Pamiętać należy, iż posiadacz rachunku może w każdej chwili w myśl przepisów ustawy dowolnie zmieniać lub odwołać polecenie dyspozycji, jedynym warunkiem jest dokonanie owych czynności na piśmie.
Wysokość opłat pobieranych przez banki za przyjęcia przedmiotowej dyspozycji wahają się w granicach od 0 zł do 30 zł (każdy bank ustala we własnym zakresie należną opłatę).
Warto wspomnieć, iż od stycznia 2016r. został nałożony na banki obowiązek udzielenia informacji przy zawieraniu umów z klientem o możliwości wydania dyspozycji na wypadek śmierci, co więcej bank został również zobligowany do informowania osób objętych zapisem w przypadku powzięcia informacji o zgonie posiadacza rachunku.
Kwestią istotną i wartą zapamiętania dla ochrony interesu beneficjenta jest sprawa opodatkowania wypłaty. Jak już wcześniej zostało wspomniane zapis bankowy co do zasady jest wyłączony spod reguł dziedziczenia, nie oznacza to jednak równoczesnego wyłączenia od przepisów prawa podatkowego. Zgodnie z ustawą o podatku od spadków i darowizn z dnia 28 lipca 1983r., podlega opodatkowaniu nabycie własności praw majątkowych wykonywanych na terytorium RP m.in. w związku z nabyciem praw do wkładu oszczędnościowego na podstawie dyspozycji wkładem na wypadek śmierci. Z uwagi jednak na fakt, iż krąg osób które mogą zostać objęte zapisem bankowym jest de facto tożsamy z grupą osób w rozumieniu przepisów prawa podatkowego należących do grupy podatkowej tzw. „zerowej” (czyli najbliżsi członkowie rodziny) niezwykle istotnym jest aby nie uchybić 6-miesięcznemu terminowi na złożenie specjalnego oświadczenia celem całkowitego zwolnienia od podatku (nie ma konieczności zawiadamiać urzędu, jeżeli wartość majątku nabytego łącznie od tej samej osoby lub po tej samej osobie w okresie pięciu lat, poprzedzających rok, w którym nastąpiło ostatnie nabycie, nie przekracza 9637 zł). W sytuacji przekroczenia ustawowego terminu na zgłoszenie nabycia, wypłacona dyspozycja będzie opodatkowana na zasadach ogólnych.